
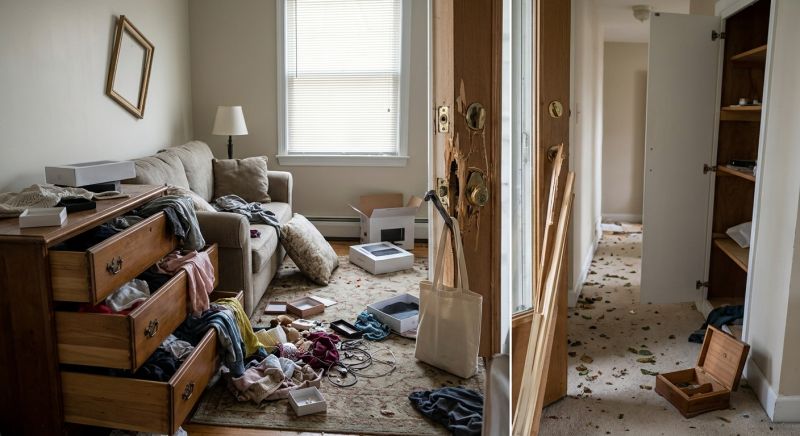
La porte forcée, les tiroirs vidés sur le parquet, le téléphone qui cherche encore un dernier message. Le choc passe vite. Une fois la police partie, reste une question très concrète : le contrat couvre-t-il vraiment ce qui vient d’arriver ? Beaucoup de déceptions ne viennent pas d’un refus, mais d’une garantie qu’on n’a jamais vraiment lue. Ce guide reprend le parcours d’un sinistre, étape par étape, pour savoir ce qui est pris en charge, ce qui ne l’est pas, et ce qu’il faut faire dans les jours qui suivent.
Ce qui se passe vraiment après un cambriolage
Partons du vécu. La porte est forcée, les tiroirs sont renversés, et personne ne pense aux formulaires. Pourtant, c’est l’enchaînement des premiers jours qui prépare la suite : plainte, déclaration à l’assureur, inventaire des biens.
Pourquoi s’attarder sur ces démarches alors que le plus dur semble passé ? Parce que l’assurance intervient après le choc, jamais avant, et qu’elle s’appuie sur des éléments précis : un récépissé, une liste de biens, des photos. Rien de dramatique, donc, mais mieux vaut ne pas improviser. Les délais à respecter figurent plus bas, dans la section consacrée aux démarches.
Les trois mots à connaître : vol, effraction, tentative
Trois notions reviennent dans presque tous les contrats, et elles ne se confondent pas. Le vol avec effraction suppose une trace matérielle : porte forcée, fenêtre brisée, serrure arrachée. Le vol par ruse ou avec des clés relève d’un autre régime. Le faux plombier qui se fait ouvrir la porte en est l’exemple classique.
Et si la porte n’avait pas été forcée ? La réponse dépend du contrat. La tentative, elle, n’ouvre pas toujours droit à indemnisation. Une tentative sans dégât est souvent écartée. En revanche, si le cambrioleur a abîmé la porte en essayant d’entrer, le dommage peut être couvert. Le constat compte donc davantage que le mot exact employé.
- Vol avec effraction : porte, fenêtre ou serrure forcée ou brisée.
- Vol sans effraction : pris en charge seulement si une clause le prévoit, et souvent sous conditions.
- Vol par ruse ou de clés : à vérifier point par point dans les garanties du contrat.
Ce que la garantie vol couvre en pratique
Les biens mobiliers
Meubles, électroménager, vêtements, matériel informatique : c’est le cœur de la garantie. Reste à savoir comment l’indemnité se calcule. Selon le contrat, l’assureur rembourse la valeur de remplacement, c’est-à-dire ce qu’il en coûte pour racheter un bien équivalent aujourd’hui, ou la valeur à neuf. Certaines formules appliquent aussi un abattement pour vétusté. Un téléviseur acheté cinq ans plus tôt ne se rembourse donc pas au prix du neuf. Cela surprend souvent, et c’est pourtant écrit noir sur blanc.
Les dégâts causés par le cambrioleur
Porte à remplacer, vitre brisée, serrure changée, peinture arrachée au passage d’un tiroir. Beaucoup d’assurés oublient ce poste en faisant leur liste, alors qu’il pèse souvent autant que le vol lui-même. Une porte blindée coûte parfois plus cher que le téléviseur emporté. Notez-la dès le premier jour.
Les frais annexes
Serrurier d’urgence, pose provisoire de volets, relogement si le logement devient inhabitable. Certaines assistances règlent directement le serrurier ou l’hôtel. D’autres demandent d’avancer la dépense, puis de se faire rembourser sur présentation des factures. La nuance change tout pour une trésorerie tendue.
Les plafonds et exclusions qui réduisent l’indemnité
Bijoux, argent liquide, objets de collection
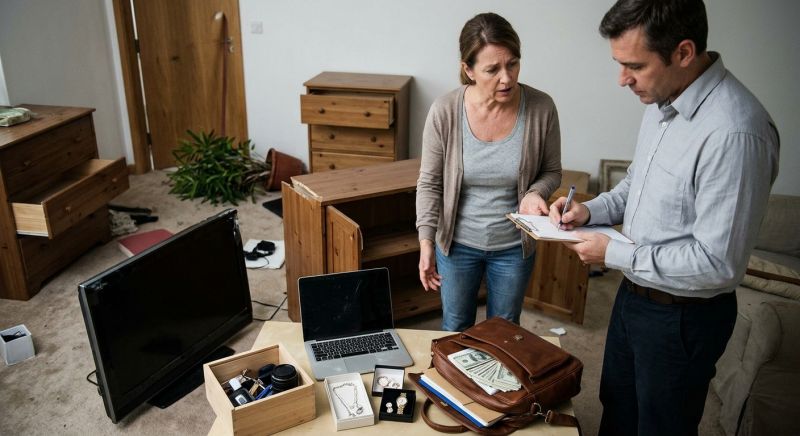
Presque toujours plafonnés, et souvent bas. C’est là que la déception se produit le plus souvent : le mobilier est indemnisé dans les limites de la formule choisie (vétusté, plafonds généraux), mais le sous-plafond applicable aux bijoux ou aux montres ne couvre qu’une fraction de leur valeur. Le tableau des plafonds du contrat est le document à relire en premier, avant même de dresser la liste des biens volés.
Le défaut de fermeture et les mesures de protection
Une porte laissée entrouverte ou une fenêtre basse non verrouillée peut suffire à faire perdre le bénéfice de la garantie. Certains contrats exigent aussi une alarme ou des serrures certifiées au-delà d’un certain montant d’objets. Ce n’est pas un piège caché, c’est une condition écrite, qu’il vaut mieux connaître avant d’avoir à s’en servir.
Le vol dans la voiture, dans le jardin, dans la cave
Selon la formule, les dépendances et les véhicules sont exclus, ou couverts par une autre garantie. Un vélo volé dans le garage n’est pas traité comme un ordinateur volé dans le salon. Vérifiez avant de supposer quoi que ce soit.
Les démarches : le calendrier qui conditionne le remboursement
Dépôt de plainte, déclaration à l’assureur, inventaire des biens, photos des dégâts, factures. Les étapes sont simples, mais l’ordre et les délais font la différence. La déclaration doit en principe être faite dans les cinq jours ouvrés suivant la découverte du vol, sauf cas fortuit ou de force majeure. Les contrats fixent aussi souvent un délai pour la plainte : il figure dans les conditions générales, à vérifier sans attendre. Mieux vaut tout enchaîner dans la même journée, si possible.
- Sécuriser le logement et appeler un serrurier si nécessaire.
- Déposer plainte et conserver le récépissé.
- Déclarer le sinistre à l’assureur, par écrit, avec le numéro de plainte.
- Établir la liste des biens volés, avec preuves d’achat ou, à défaut, une estimation argumentée.
- Faire chiffrer les réparations et conserver chaque facture.
Locataire ou propriétaire : deux couvertures qui ne se recoupent pas toujours
Pour un locataire, l’assurance habitation, souvent appelée multirisque, couvre ses meubles et sa responsabilité locative. Le propriétaire, lui, assure le bâti. Quand les deux sont souscrites auprès d’assureurs différents, chacun ne couvre que son périmètre. Une porte d’entrée endommagée relève en principe de l’assurance du propriétaire, tandis que les biens emportés relèvent de celle du locataire. Le même dommage ne doit donc pas être espéré deux fois. Un point qu’on oublie souvent : le locataire reste responsable des dégâts qu’il cause au logement, même par simple négligence.
Comparer les contrats avant le sinistre, pas après
Trois points méritent une relecture attentive : le plafond bijoux, la définition exacte de l’effraction, et l’obligation de protection. Un quatrième se lit moins vite, la liste des exclusions, qui précise ce que le contrat ne prend pas en charge.
Le vocabulaire des clauses change d’un assureur à l’autre, et un point de départ utile pour s’y retrouver reste franceassureurs.fr. Ensuite, faites l’inventaire du logement une fois par an, photos et factures à l’appui. C’est la seule preuve qui pèse réellement au moment de l’indemnisation, et elle coûte bien moins cher qu’une dispute avec un expert.
Questions fréquentes
Un cambriolage fait-il augmenter la prime ?
Réponse courte et nuancée : cela dépend de l’assureur et de la façon dont le sinistre est géré. Certains ne modifient rien après un vol isolé. D’autres appliquent une majoration au renouvellement, surtout si le dossier est lourd. Demander le détail d’une hausse avant de la subir reste la meilleure attitude.
Que faire si l’assureur refuse la prise en charge ?
Demandez la motivation écrite du refus, relisez la clause invoquée, rassemblez les pièces qui établissent l’effraction, puis saisissez le médiateur de l’assurance si le désaccord persiste. Cette démarche n’empêche pas une action en justice.
Conclusion : ce qu’on retient pour la suite
Un cambriolage se gère d’abord sur le papier. Plus le contrat est lu tôt, mieux on sait ce qu’on peut en attendre. Vérifiez les plafonds, les conditions de protection et les exclusions, gardez une trace de vos biens, et prenez le temps de faire relire votre contrat, ou de demander un audit de couverture auprès de votre agence. C’est la meilleure façon d’aborder sereinement une indemnisation.